Tata Kelola dan Akuntabilitas Keuangan Lembaga Pendidikan Sesuai ISAK 35
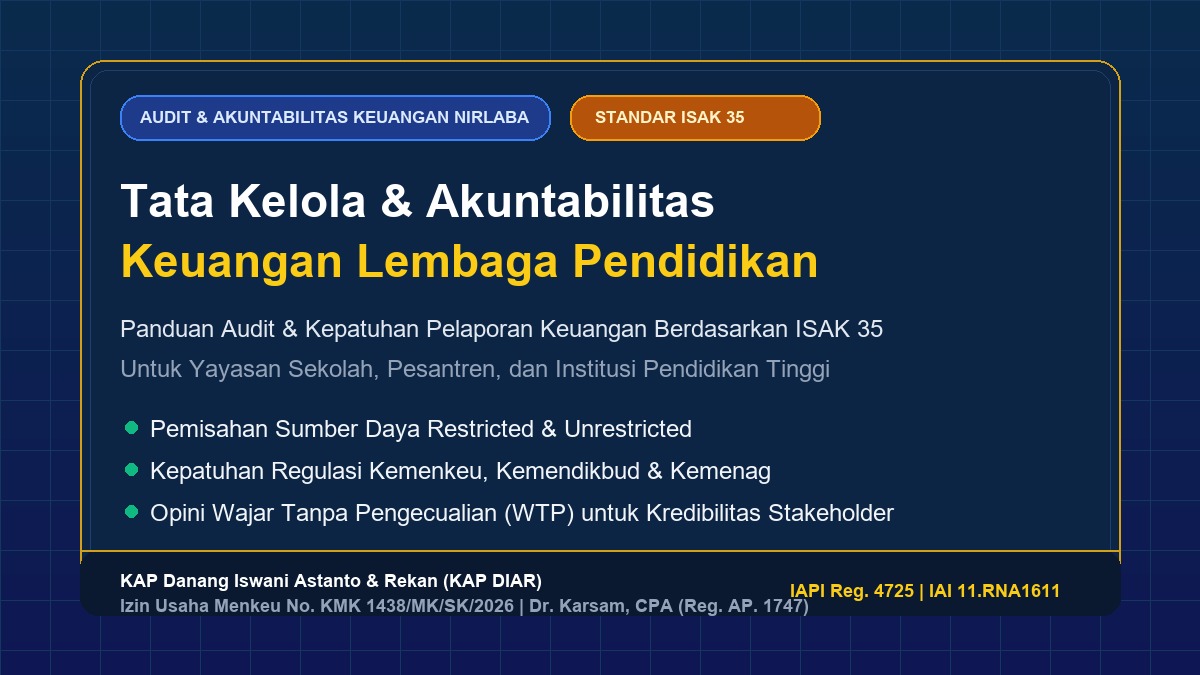
Lembaga pendidikan seperti yayasan sekolah, pesantren, dan universitas memegang amanah besar dari masyarakat. Berbeda dengan entitas berorientasi laba, entitas nirlaba diatur secara khusus dalam Interpretasi Standar Akuntansi Keuangan (ISAK) 35 yang menggantikan PSAK 45.
Poin Utama Penerapan ISAK 35:
ISAK 35 menekankan penyajian laporan keuangan yang membedakan antara sumber daya dengan pembatasan (restricted) dan tanpa pembatasan (unrestricted) dari donor atau pendiri yayasan.
Akuntan Publik Dr. Karsam, CPA (Signing Partner KAP DIAR) berpengalaman mengaudit puluhan yayasan pendidikan terkemuka di Jawa Barat dan sekitarnya, membantu pengurus yayasan mempertahankan akuntabilitas di hadapan publik dan kementerian terkait.